Půjčka před výplatou ihned na účet

Půjčka před výplatou ihned na účet může krátkodobě pomoci při nečekaném výdaji, zároveň však přináší náklady a povinnost splatit vypůjčenou částku v poměrně krátké době. Pokud domácnost nemá dostatečnou finanční rezervu, může být lákavé řešit rozbitý spotřebič, nečekaný účet nebo jiný výdaj rychlou půjčkou. Před jejím sjednáním je proto důležité znát nejen podmínky získání peněz, ale také celkovou cenu úvěru a důsledky případného prodlení. Půjčka před výplatou patří mezi krátkodobé úvěry, které jsou obvykle určeny k překlenutí období do další výplaty. Rychlost vyřízení však není jediným parametrem, který je při výběru vhodné sledovat. Důležitou roli hrají také poplatky, termín splatnosti, podmínky smlouvy a důvěryhodnost poskytovatele.
Shrnutí článku
Půjčka před výplatou slouží především k překlenutí krátkého období do dalšího příjmu. Důležité je počítat nejen s rychlostí vyřízení, ale také s celkovými náklady, RPSN a termínem splatnosti.
Mini půjčka před výplatou může pomoci s menším jednorázovým výdajem, pokud je jisté, že bude možné peníze včas vrátit. Pro dlouhodobý nedostatek peněz však krátkodobý úvěr vhodným řešením není.
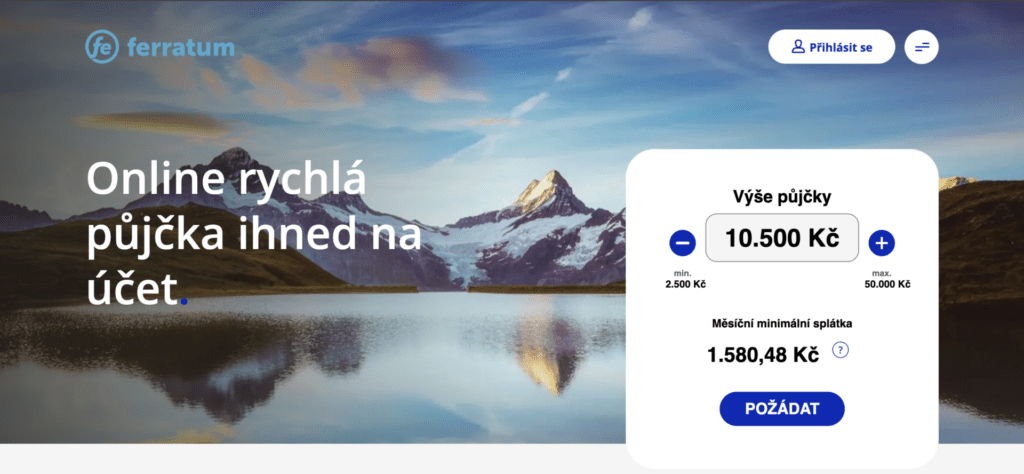
Půjčka do výplaty nonstop obvykle umožňuje podat žádost online i mimo běžnou pracovní dobu. Označení „nonstop“ však automaticky neznamená okamžité schválení nebo připsání peněz na účet.
Při výběru půjčky je vhodné porovnat RPSN, celkovou částku k vrácení, dobu splatnosti, poplatky a podmínky při prodlení. Stejně důležité je ověřit poskytovatele a před podpisem si projít smlouvu i obchodní podmínky.
Včasné splácení je u krátkodobé půjčky zásadní, protože prodlení může znamenat další náklady. Pokud hrozí problém se splácením, je lepší situaci řešit co nejdříve a nepřekrývat jeden závazek další půjčkou.
Půjčka před výplatou ihned na účet – jak funguje a kolik stojí?
Půjčka před výplatou je krátkodobý úvěr určený především k překlenutí období do dalšího příjmu. Obvykle se sjednává na nižší částku a s kratší dobou splatnosti než běžné spotřebitelské úvěry. Peníze mohou být po schválení odeslány na bankovní účet, přičemž rychlost připsání závisí mimo jiné na poskytovateli, způsobu ověření žadatele a bankovním převodu.
Označení půjčka před výplatou ihned na účet proto neznamená, že každý žadatel peníze automaticky získá během několika minut. Nejprve je nutné podat žádost, projít posouzením úvěruschopnosti a splnit podmínky konkrétního poskytovatele. Teprve poté následuje schválení a vyplacení půjčky.
Kolik půjčka před výplatou stojí?
Krátká doba splatnosti neznamená, že je úvěr levný. Při porovnávání nabídek je důležité sledovat nejen úrokovou sazbu, ale především RPSN, poplatky a celkovou částku, kterou je nutné vrátit. U krátkodobé půjčky může být výsledná cena vzhledem k vypůjčené částce poměrně vysoká.
Před sjednáním je proto vhodné porovnat více nabídek a zkontrolovat, kolik bude úvěr skutečně stát. Důležitý je také termín splatnosti – čím kratší dobu má žadatel na vrácení peněz, tím větší nárok může mít splátka na jeho rozpočet.
U nabídky, která slibuje peníze téměř okamžitě, se vyplatí věnovat pozornost kompletním podmínkám stejně jako rychlosti vyřízení. Samotná rychlost půjčky před výplatou totiž není ukazatelem její výhodnosti.
Mini půjčka před výplatou – kdy dává smysl?
Mini půjčka před výplatou označuje krátkodobý úvěr na menší částku, který má obvykle sloužit k překlenutí několika dnů nebo týdnů do dalšího příjmu. Oproti běžným spotřebitelským úvěrům bývá částka nižší a splatnost kratší. Konkrétní podmínky se však mezi jednotlivými poskytovateli výrazně liší.
Smysl může mít především v situaci, kdy chybí menší částka na jednorázový a neodkladný výdaj a zároveň je jisté, že bude možné úvěr v termínu splatit. Před půjčkou před výplatou je proto vhodné porovnat nejen dostupnou částku a rychlost vyřízení, ale také celkové náklady a dobu splatnosti.
Kdy už mini půjčka vhodná není?
Problém nastává zejména tehdy, pokud má půjčka pokrýt běžné životní náklady nebo pokud není jisté, z čeho bude v době splatnosti uhrazena. Krátkodobý úvěr totiž neřeší dlouhodobý nedostatek peněz a jeho opakované využívání může vést k postupnému zadlužování.
Důležité je proto předem posoudit, zda po odečtení všech běžných výdajů zůstane dostatek peněz nejen na vrácení půjčené částky, ale také na případné další neočekávané výdaje.
Půjčka do výplaty nonstop – co znamená „nonstop“?
Označení půjčka do výplaty nonstop obvykle souvisí s možností podat žádost online i mimo běžnou pracovní dobu. Žádost tak lze u některých poskytovatelů odeslat večer, o víkendu nebo ve svátek. Dostupnost žádosti 24 hodin denně však sama o sobě neznamená, že bude úvěr kdykoliv automaticky schválen a peníze okamžitě připsány na účet.
O výsledku žádosti rozhoduje mimo jiné posouzení úvěruschopnosti a splnění podmínek konkrétního poskytovatele. Rychlost následného převodu může ovlivnit také banka příjemce a způsob, jakým je platba odesílána.
Na co si dát pozor u půjčky nonstop?
U rychlých online půjček není vhodné zaměřovat se pouze na rychlost vyřízení. Důležité je předem zjistit především celkovou částku k vrácení, RPSN, termín splatnosti a případné poplatky nebo sankce.
Pojem „nonstop“ také neznamená, že poskytovatel může vynechat standardní posouzení schopnosti žadatele úvěr splácet. I u online žádosti je proto potřeba počítat s ověřením údajů a posouzením finanční situace.
Jak vybrat poskytovatele půjčky před výplatou?
Při výběru poskytovatele není vhodné řídit se pouze tím, jak rychle dokáže peníze poslat na účet. Důležité je porovnat celkové náklady půjčky, podmínky splatnosti, případné poplatky a důvěryhodnost poskytovatele. U krátkodobého úvěru může i zdánlivě malý rozdíl v poplatcích znamenat vyšší částku k vrácení.
Co porovnat před sjednáním půjčky?
Před Sjednáním této půjčky je vhodné zkontrolovat především:
- RPSN a celkovou částku k vrácení – samotná úroková sazba nemusí ukazovat skutečnou cenu úvěru,
- dobu splatnosti – kratší termín znamená rychlejší splacení, zároveň je potřeba počítat s tím, zda bude možné částku v daném termínu uhradit,
- poplatky – například za sjednání nebo další služby spojené s úvěrem,
- podmínky při prodlení – smlouva by měla jasně uvádět, jaké náklady mohou při opožděné úhradě vzniknout,
- poskytovatele – u spotřebitelského úvěru je vhodné ověřit, zda má potřebné oprávnění k poskytování nebo zprostředkování úvěrů.
Proč číst obchodní podmínky?
Obchodní podmínky a smlouva obsahují informace, které nemusí být patrné z krátké nabídky na internetu. Před podpisem je proto důležité zkontrolovat zejména výši úvěru, celkovou částku k vrácení, datum splatnosti, poplatky a podmínky při prodlení.
Pozornost si zaslouží také případné doplňkové služby nebo ustanovení týkající se prodloužení splatnosti. Pokud některé části smlouvy nejsou srozumitelné, je vhodné si jejich význam před sjednáním ověřit.
Jak splácet půjčku před výplatou a co hrozí při prodlení?
U krátkodobé půjčky je termín splatnosti obzvlášť důležitý. Předem je vhodné počítat s tím, z jakého příjmu bude úvěr uhrazen a zda po zaplacení půjčky zůstanou peníze na běžné výdaje. Splatnost by proto neměla být nastavena pouze podle toho, kdy peníze dorazí, ale také podle reálné schopnosti úvěr včas uhradit.
Pokud jedinec nestíhá půjčku splácet, není vhodné situaci ignorovat. Případné náklady spojené s prodlením se řídí smlouvou a platnými pravidly pro spotřebitelské úvěry. Čím déle problém trvá, tím více může dlužná částka narůstat.
Co dělat při problémech se splácením?
Pokud je předem zřejmé, že nebude možné půjčku v termínu uhradit, je vhodné situaci řešit co nejdříve. Možnosti dalšího postupu se mohou lišit podle konkrétní smlouvy a poskytovatele.
Důležité je také vyhnout se řešení jedné krátkodobé půjčky další půjčkou. Opakované půjčování na úhradu předchozích závazků může vést k postupnému nárůstu dluhů a zhoršení celkové finanční situace.
Před sjednáním půjčky před výplatou je proto vhodné mít jasno nejen v tom, kolik peněz bude k dispozici ihned, ale také z čeho a kdy bude půjčka splacena.
Půjčka před výplatou je krátkodobý úvěr, který má obvykle překlenout období do dalšího příjmu. Zpravidla jde o nižší částku s kratší dobou splatnosti. Před sjednáním je důležité ověřit celkové náklady a termín, do kdy bude nutné peníze vrátit.
U některých poskytovatelů může po schválení dojít k rychlému odeslání peněz na bankovní účet. Výraz „ihned“ však neznamená automatické schválení každé žádosti ani garantované připsání peněz během několika minut. Záleží na posouzení žádosti, podmínkách poskytovatele a způsobu převodu.
Půjčka do výplaty nonstop obvykle znamená možnost podat žádost online i mimo běžnou pracovní dobu. Neznamená to však automaticky, že bude úvěr kdykoliv schválen a peníze okamžitě připsány na účet.
Důležité je porovnat především RPSN, celkovou částku k vrácení, dobu splatnosti, poplatky a podmínky při prodlení. Ověřit je vhodné také poskytovatele a kompletní smluvní podmínky.
Následky prodlení se řídí smlouvou a platnými pravidly pro spotřebitelské úvěry. Mohou vzniknout další náklady spojené s opožděnou úhradou. Pokud hrozí, že nebude možné půjčku včas splatit, je vhodné situaci řešit s poskytovatelem co nejdříve.
Ne. Krátkodobý úvěr může být určen především pro jednorázový nečekaný výdaj, pokud má žadatel dostatečný příjem na jeho včasné splacení. Není vhodným řešením dlouhodobého nedostatku peněz nebo situace, kdy už splácení dalších závazků zatěžuje rozpočet.
Publikováno: 2. 7. 2023

Jsme tu pro lidi, kteří mají zájem o prodej domu či bytu formou nájmu. Po odkoupení nemovitosti okamžitě hradíme veškeré dluhy našich klientů a umožňujeme jim dále žít v dané nemovitosti. Těmito články se snažíme co nejvíce objasnit a zpřehlednit témata týkající se zpětného leasingu. Naším cílem je podávat důležité informace srozumitelným způsobem a každému klientovi vyjít vstříc.